Choisir une plateforme numérique de banque villageoise en Zambie
Ce qui compte vraiment lorsqu'un groupe d'épargne décide d'abandonner les carnets et les caisses, et comment se comparent les principales options en Zambie.
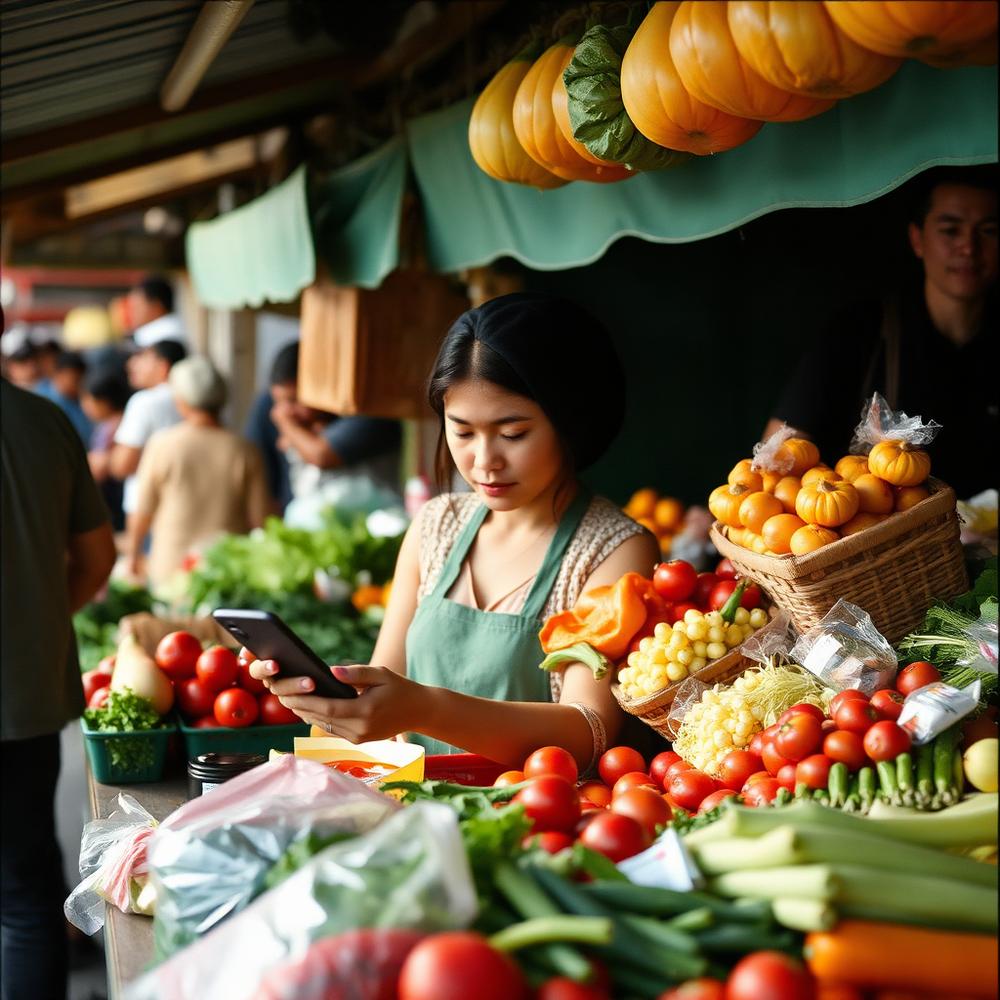
Les groupes de banque villageoise à travers la Zambie fonctionnent de la même manière depuis des décennies, un ensemble de membres qui se font confiance, une cagnotte d'épargne commune, un carnet ou une caisse qui conserve la trace de qui a payé et qui a emprunté. Ce modèle n'a jamais été le problème. Le problème apparaît au moment où un groupe veut plus qu'un carnet ne peut lui offrir, un registre fiable qui survit à un téléphone perdu, un moyen pour de nouveaux membres de rejoindre sans ralentir tout le monde, un système qui grandit au-delà de la taille qu'une seule trésorière peut suivre de mémoire.
C'est cet écart qui explique l'existence même des plateformes numériques de banque villageoise, et pourquoi de plus en plus de groupes en Zambie en adoptent une chaque mois. Si votre groupe en est à ce moment de décision, voici ce qui mérite vraiment d'être comparé.
Ce qu'il faut vérifier avant de choisir une plateforme
La façon dont le tarif évolue réellement à mesure que votre groupe grandit. Plusieurs plateformes facturent par membre, ce qui signifie que l'outil devient plus cher exactement au moment où votre groupe prend de la valeur, juste quand il devient assez grand pour avoir le plus besoin du logiciel.
Si la plateforme peut évoluer avec vous au-delà de l'épargne et des prêts. Un groupe qui commence avec de simples cotisations veut souvent plus par la suite, des prêts structurés entre membres individuels, une voie vers un historique de crédit qui compte en dehors du groupe, et finalement un lien avec des institutions financières formelles. Certains outils sont conçus uniquement pour le cycle d'épargne. D'autres sont conçus comme une base financière plus large dans laquelle le groupe peut évoluer.
Si elle est conçue spécifiquement pour le fonctionnement de votre marché. Les limites de la monnaie mobile, les exigences réglementaires et les structures de groupe habituelles diffèrent d'un pays à l'autre, donc une plateforme réellement conçue autour de l'environnement spécifique de la Zambie servira généralement mieux un groupe zambien qu'une plateforme adaptée d'ailleurs.
Comment KinPay Circles se compare aux autres applications de banque villageoise
La plupart des applications numériques de banque villageoise en Zambie font une seule chose, numériser le cycle d'épargne et de prêt pour des groupes qui existent déjà, plutôt bien. Elles remplacent le carnet et la caisse par un registre géré depuis le téléphone, ce qui constitue une réelle amélioration par rapport à l'ancienne façon de faire.
Un groupe peut atteindre sa pleine taille sans que ses coûts n'augmentent avec lui.
KinPay Circles a été conçu avec quelques différences précises en tête. Côté tarification, KinPay Circles facture un prix fixe par groupe plutôt qu'un tarif par membre, afin qu'un groupe puisse atteindre sa pleine taille sans que ses coûts n'augmentent avec lui. Et là où les alternatives sont conçues spécifiquement pour la banque villageoise, KinPay Circles s'inscrit dans une plateforme plus large qui prend aussi en charge les prêts structurés entre individus et, pour les plus grandes organisations, une infrastructure de niveau institutionnel, afin que les besoins d'un groupe puissent évoluer sans devoir changer d'outil plus tard.
KinPay Circles ne se limite pas à un seul marché, puisque le modèle sous-jacent s'adapte à la manière dont la banque villageoise et l'épargne communautaire fonctionnent réellement dans chaque pays où nous opérons.
La décision qui compte vraiment
La bonne plateforme est celle qui correspond à la façon dont votre groupe fonctionne déjà, sans demander aux membres de changer les éléments de la banque villageoise qui en font la valeur au départ, la confiance, les règles partagées, le sentiment que cet argent appartient à des personnes que l'on connaît vraiment. Tout le reste, le modèle tarifaire, la capacité à aider de nouveaux membres à vous trouver, la capacité à évoluer avec votre groupe plus tard, détermine simplement le niveau de friction que vous rencontrerez en chemin.