Dans les coulisses d'un cercle d'épargne moderne
Comment les communautés combinent confiance, discipline et responsabilité partagée pour créer un accès au financement, et comment un groupe de Mansa, en Zambie, a poussé ce modèle plus loin.
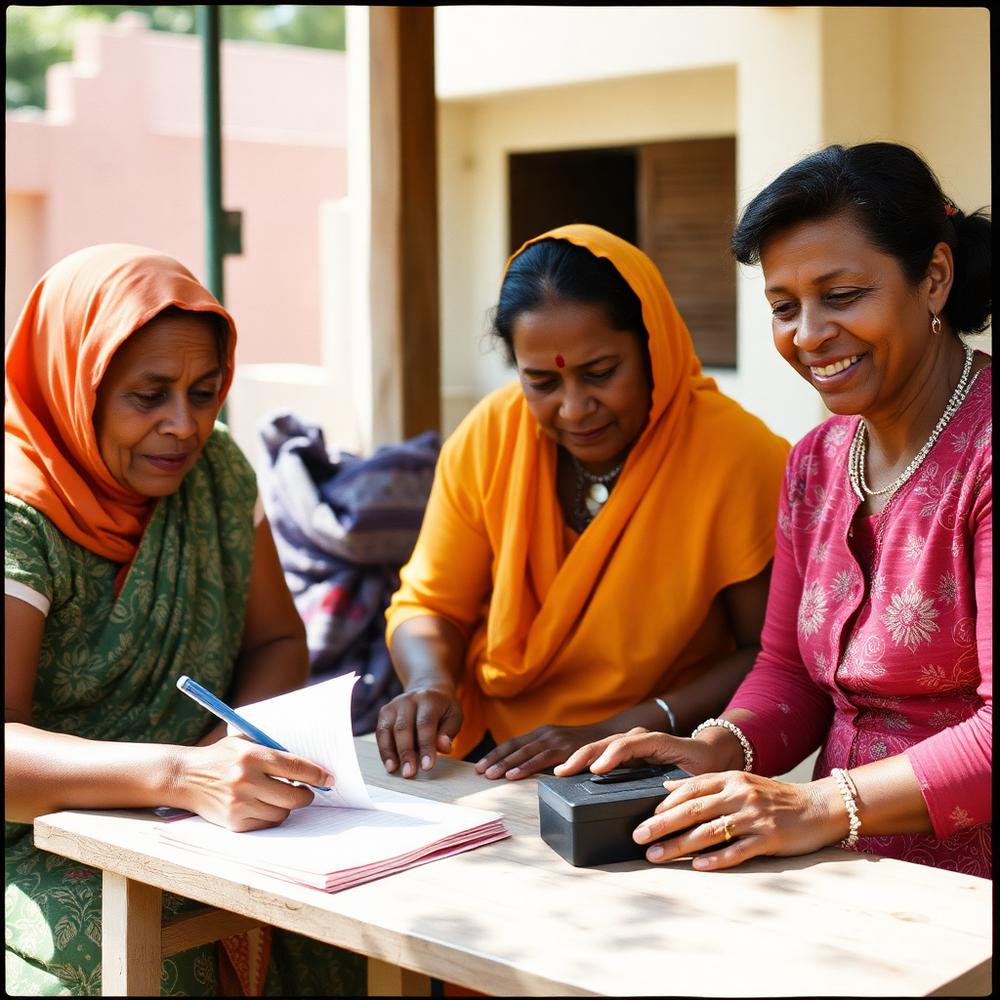
Le groupe de chilimba de Mansa fonctionnait depuis six ans avant que quoi que ce soit ne change. Vingt-deux membres, pour la plupart des femmes tenant de petits étals ou des commerces sur le marché local, se réunissaient toutes les deux semaines pour verser un montant fixe dans une caisse commune. La responsable du groupe, une femme que tout le monde appelait Bana Chanda, tenait le registre à deux endroits, un cahier d'écolier qu'elle transportait dans son sac à main et un décompte tenu dans un groupe WhatsApp qui affichait parfois quarante messages non lus au moment de la réunion suivante.
Ça fonctionnait, comme ces groupes le font depuis des générations. Mais ça demandait plus d'efforts que nécessaire.
Là où la pression se faisait sentir
À la sixième année, le groupe avait dépassé ce qu'un simple cahier pouvait gérer confortablement. De nouveaux membres voulaient rejoindre le groupe, attirés par sa réputation de fiabilité, mais chaque nouveau membre signifiait plus de lignes à suivre à la main et plus de risques qu'un chiffre soit mal recopié. Quand un paiement arrivait un peu en retard, Bana Chanda devait se rappeler si ce membre avait déjà été en retard deux cycles plus tôt, puisque le cahier ne totalisait rien automatiquement. Quand une membre égarait son téléphone pendant une semaine, le fil WhatsApp dont elle avait besoin pour vérifier son propre historique de cotisations disparaissait avec lui.
Rien de tout cela n'était la faute de qui que ce soit. C'était simplement le frottement ordinaire de gérer quelque chose de précieux avec des outils qui n'ont jamais été conçus pour porter autant de poids. Les responsables de groupes de chilimba, de tontine et de njangi partout se heurtent tôt ou tard au même mur : le modèle fonctionne, mais la paperasse commence à jouer contre lui.
Ce qui a changé quand le groupe est passé à KinPay Circles
Le groupe de Bana Chanda a fait passer ses cotisations, prêts et remboursements sur KinPay Circles au début du cycle suivant. Les règles du groupe n'ont pas changé. L'ordre des versements, le montant des cotisations, les amendes pour retard, tout est resté exactement tel que le groupe l'avait toujours convenu. Ce qui a changé, c'est l'endroit où cet accord vivait et la facilité avec laquelle il devenait visible.
La transparence est devenue la norme, pas une demande spéciale. Chaque membre pouvait désormais voir le même ensemble de registres au même moment, si bien qu'une question sur qui avait payé ce cycle ne nécessitait plus un appel téléphonique à Bana Chanda. Cotisations, prêts et remboursements se trouvaient au même endroit, visibles par tout le groupe, ce qui réduisait les malentendus et le besoin pour quiconque de simplement croire quelqu'un sur parole.
La charge administrative a fortement diminué. Le cahier d'écolier et le fil WhatsApp ont cédé la place à un seul registre numérique qui s'organisait de lui-même. Personne n'avait plus à remonter dans d'anciens messages pour régler un désaccord sur une date de paiement, et personne n'avait plus à recalculer un total à la main avant une réunion.
La responsabilisation a cessé de dépendre de la mémoire. Chaque transaction était enregistrée au moment où elle avait lieu, si bien que les règles convenues par le groupe, l'ordre des versements, les amendes pour retard, devenaient bien plus faciles à suivre simplement parce que tout le monde pouvait voir qu'elles étaient appliquées de manière cohérente. Suivre qui devait quoi, et qui avait déjà payé son amende pour une cotisation en retard, ne demandait plus à Bana Chanda de tout garder en tête.
Diriger est devenu plus facile, pas plus difficile, à mesure que le groupe grandissait. De nouveaux membres pouvaient rejoindre le groupe sans alourdir la charge de travail de Bana Chanda comme cela avait été le cas auparavant, puisque le système portait désormais le poids administratif qui reposait entièrement sur elle. Ce qui ressemblait à un plafond approchant sur la taille que le groupe pouvait atteindre en toute sécurité a simplement cessé d'être une préoccupation.
L'historique du groupe est devenu permanent. Six années de confiance financière, autrefois vulnérables à un cahier perdu ou un téléphone tombé dans la rivière, vivent désormais quelque part où elles ne peuvent pas être égarées. Tout le parcours financier du groupe, chaque cycle, chaque versement, chaque membre qui l'a jamais rejoint, reste intact quoi qu'il arrive à un téléphone ou un cahier en particulier.
Un modèle conçu pour des générations, portant un peu plus de poids
Rien de tout cela n'a remplacé ce qui faisait fonctionner le groupe de Mansa au départ. La confiance entre ses vingt-deux membres était déjà bien réelle, bâtie au fil de six années à se présenter et à cotiser, bien avant que l'un d'eux n'ait entendu parler de KinPay Circles. Ce qui a changé, c'est simplement la quantité de cette confiance qui devait reposer sur elle-même. Un modèle qui finance discrètement des familles et de petites entreprises depuis des générations n'a pas besoin d'être réinventé. Il a besoin d'espace pour grandir sans les douleurs de croissance qui l'accompagnaient autrefois, et d'un moyen de garantir que le registre de tout ce qu'un groupe a bâti ensemble survive plus longtemps qu'un simple cahier ou un téléphone ne le pourrait jamais.
Bana Chanda dirige toujours le même groupe, selon le même calendrier, avec les mêmes vingt-deux visages autour d'elle, plus quelques nouveaux qui ont rejoint plus facilement qu'ils ne l'auraient fait il y a un an. Le chilimba n'a pas changé. Il a simplement de la place pour continuer.